Domain konfliktherd.de kaufen?
Wir ziehen mit dem Projekt
konfliktherd.de um.
Sind Sie am Kauf der Domain
konfliktherd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konfliktherd.de kaufen?
Sind Handelswaren Umlaufvermögen?
Ja, Handelswaren gelten als Umlaufvermögen, da sie dazu bestimmt sind, innerhalb eines Jahres verkauft zu werden und somit in einen liquiden Zustand umgewandelt werden können. Umlaufvermögen sind alle Vermögensgegenstände, die kurzfristig in Geld umgewandelt werden können, um den laufenden Geschäftsbetrieb aufrechtzuerhalten. Handelswaren werden in der Bilanz unter den Umlaufvermögenswerten ausgewiesen, da sie einen wichtigen Bestandteil des operativen Geschäfts darstellen. Durch den Verkauf von Handelswaren wird Liquidität generiert, um laufende Kosten zu decken und Gewinne zu erzielen. **
Sind Aktien Umlaufvermögen?
Nein, Aktien sind kein Umlaufvermögen. Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können, wie z.B. Bargeld, Forderungen oder Vorräte. Aktien hingegen repräsentieren Eigentumsanteile an einem Unternehmen und werden in der Regel langfristig gehalten, um von Dividenden oder Kursgewinnen zu profitieren. Sie sind daher eher als langfristige Investitionen anzusehen und gehören nicht zum Umlaufvermögen eines Unternehmens. **
Ähnliche Suchbegriffe für Umlaufvermögen
Top-Angebote
Produkte zum Begriff Umlaufvermögen:
-
Spannung Junior - auf UngarischTension Junior ist die Kinderversion von Tension. In diesem Spiel hat jedes Team 1 Minute Zeit, um zu einem Thema so viele richtige Antworten wie möglich zu nennen. Der Clou dabei: Zu jedem Thema weiß der Spielleiter ganz genau, welche 10 Antworten als gültig gelten. Jede richtige Antwort bringt das Team ein Feld weiter, und gewinnen wird das Team, das als erstes das Ziel erreicht. Die besonderen Felder auf dem Spielplan sorgen zusätzlich für überraschende Wendungen im Spielverlauf. Kinderfreundliche Themen, gewürzt mit spannenden Wissensfragen. Produkteigenschaften: Kinderfreundliche Themen Wissens- und Lernfragen Runden mit 1 Minute Spielzeit Pfiffiger, abwechslungsreicher Spielablauf Ein Feld vor für jede richtige Antwort Besondere Felder auf dem Spielplan Verpackungsgröße: 27 x 5,1 x 27 cm Das Produkt ist auf Ungarisch.22,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
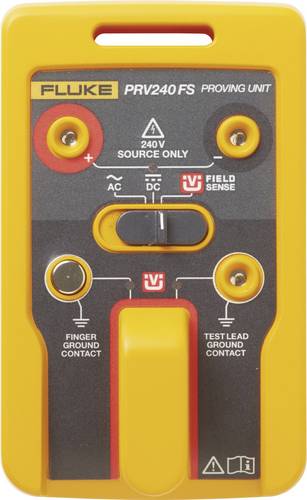
Fluke PRV240FS Kalibrator SpannungEinzigartig, kompakt, bedienungsfreundlich Die Proving Unit Fluke PRV240FS ist eine transportable batteriebetriebene Spannungsquelle im Taschenformat. Das Gerät zeichnet sich dadurch aus, dass es stabile Wechsel- und Gleichspannungen für Messinstrumente mit hoher und niedriger Eingangsimpedanz liefert. Konzipiert unter den Aspekten Sicherheit und Einhaltung von Vorschriften Die Proving Unit Fluke PRV240FS bietet eine einfache und sichere Möglichkeit, um z.B., wenn keine bekannte Spannungsquelle zur Verfügung steht, die ordnungsgemäße Funktion eines elektrischen Messgeräts festzustellen, bevor mit dem Messgerät, ohne persönliche Schutzausrüstung anzulegen, spannungsführende oder spannungslose Stromquellen überprüft werden. Unabhängig davon kann - je nach den Einsatzbedingungen - auch bei der Verwendung der Proving Unit dennoch eine minimale persönliche Schutzausrüstung erforderlich sein, z. B. Schutzbrille oder Ohrstöpsel. Durch die Verwendung der PRV240FS wird die Gefahr von Stromschlägen und Lichtbogenüberschlägen verringert, da Sie sich bei der Überprüfung der Funktionsfähigkeit eines Messgerätes keinen möglicherweise gefährlichen elektrischen Umgebungsbedingungen aussetzen müssen, bevor Sie prüfen, ob Spannung anliegt. Zusätzliche Testfunktion für die Elektrotester Fluke T6 mit Gabelstromsensor.243,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist der Warenbestand Umlaufvermögen?
Ist der Warenbestand Umlaufvermögen? Ja, der Warenbestand wird als Umlaufvermögen betrachtet, da er dazu bestimmt ist, innerhalb eines Jahres verkauft zu werden und somit in den laufenden Geschäftsprozessen des Unternehmens zirkuliert. Umlaufvermögen umfasst alle kurzfristigen Vermögenswerte, die schnell in Bargeld umgewandelt werden können, um die laufenden Betriebskosten zu decken. Der Warenbestand ist ein wichtiger Bestandteil des Umlaufvermögens, da er direkt zur Generierung von Umsätzen und Gewinnen beiträgt. Unternehmen müssen ihren Warenbestand effizient verwalten, um sicherzustellen, dass er sich schnell bewegt und nicht zu Lagerbeständen führt. **
-
Was ist kurzfristiges Umlaufvermögen?
Was ist kurzfristiges Umlaufvermögen? Kurzfristiges Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Bargeld umgewandelt werden können oder für kurzfristige Geschäftsaktivitäten verwendet werden. Dazu gehören beispielsweise Bargeld, Forderungen, Vorräte und kurzfristige Investitionen. Kurzfristiges Umlaufvermögen ist wichtig für die Liquidität eines Unternehmens, da es die Fähigkeit des Unternehmens widerspiegelt, kurzfristige Verbindlichkeiten zu begleichen. Unternehmen müssen sicherstellen, dass sie über ausreichend kurzfristiges Umlaufvermögen verfügen, um ihren laufenden Betrieb aufrechtzuerhalten. **
-
Kann Umlaufvermögen abgeschrieben werden?
Kann Umlaufvermögen abgeschrieben werden? Umlaufvermögen wie Vorräte, Forderungen oder liquide Mittel werden in der Regel nicht abgeschrieben, da sie kurzfristig in Geld umgewandelt werden können. Sie werden stattdessen zu ihrem niedrigeren beizulegenden Zeitwert bewertet. Langfristige Vermögenswerte wie Anlagevermögen hingegen können abgeschrieben werden, um ihren Wertverlust über die Nutzungsdauer hinweg anzuerkennen. Die Abschreibung von Umlaufvermögen ist daher unüblich, da es sich um schnell veräußerbare Vermögenswerte handelt. **
-
Was ist Umlaufvermögen Beispiele?
Was ist Umlaufvermögen Beispiele? Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können oder für den laufenden Betrieb eines Unternehmens verwendet werden. Beispiele für Umlaufvermögen sind Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte, kurzfristige Wertpapiere und Bankguthaben. Diese Vermögenswerte sind wichtig, um die Liquidität und den reibungslosen Geschäftsbetrieb eines Unternehmens sicherzustellen. Es ist wichtig, dass Unternehmen ihr Umlaufvermögen effizient verwalten, um finanzielle Engpässe zu vermeiden und ihre kurzfristigen Verbindlichkeiten zu decken. **

Wird das Umlaufvermögen abgeschrieben?
Nein, das Umlaufvermögen wird in der Regel nicht abgeschrieben. Es handelt sich dabei um Vermögenswerte, die kurzfristig in Geld umgewandelt werden können, wie z.B. Vorräte, Forderungen oder liquide Mittel. Diese Vermögenswerte werden in der Bilanz zum Nennwert oder zu niedrigeren beizulegenden Zeitwerten ausgewiesen, aber nicht abgeschrieben. Die Abschreibung von Vermögenswerten ist in der Regel für langfristige Vermögenswerte wie Sachanlagen oder immaterielle Vermögenswerte vorgesehen, die über einen längeren Zeitraum genutzt werden und an Wert verlieren. **
Was gehört zum langfristigen Umlaufvermögen?
Zum langfristigen Umlaufvermögen gehören alle Vermögensgegenstände, die länger als ein Jahr im Unternehmen verbleiben und im Rahmen des normalen Geschäftsbetriebs umgesetzt werden. Dazu zählen beispielsweise Vorräte, Forderungen aus Lieferungen und Leistungen sowie Wertpapiere des Anlagevermögens. Das langfristige Umlaufvermögen dient der Sicherstellung der Liquidität und der Erfüllung langfristiger Verpflichtungen. **
Top-Angebote
Produkte zum Begriff Umlaufvermögen:
-
Sind Handelswaren Umlaufvermögen?
Ja, Handelswaren gelten als Umlaufvermögen, da sie dazu bestimmt sind, innerhalb eines Jahres verkauft zu werden und somit in einen liquiden Zustand umgewandelt werden können. Umlaufvermögen sind alle Vermögensgegenstände, die kurzfristig in Geld umgewandelt werden können, um den laufenden Geschäftsbetrieb aufrechtzuerhalten. Handelswaren werden in der Bilanz unter den Umlaufvermögenswerten ausgewiesen, da sie einen wichtigen Bestandteil des operativen Geschäfts darstellen. Durch den Verkauf von Handelswaren wird Liquidität generiert, um laufende Kosten zu decken und Gewinne zu erzielen. **
-
Sind Aktien Umlaufvermögen?
Nein, Aktien sind kein Umlaufvermögen. Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können, wie z.B. Bargeld, Forderungen oder Vorräte. Aktien hingegen repräsentieren Eigentumsanteile an einem Unternehmen und werden in der Regel langfristig gehalten, um von Dividenden oder Kursgewinnen zu profitieren. Sie sind daher eher als langfristige Investitionen anzusehen und gehören nicht zum Umlaufvermögen eines Unternehmens. **
-
Ist der Warenbestand Umlaufvermögen?
Ist der Warenbestand Umlaufvermögen? Ja, der Warenbestand wird als Umlaufvermögen betrachtet, da er dazu bestimmt ist, innerhalb eines Jahres verkauft zu werden und somit in den laufenden Geschäftsprozessen des Unternehmens zirkuliert. Umlaufvermögen umfasst alle kurzfristigen Vermögenswerte, die schnell in Bargeld umgewandelt werden können, um die laufenden Betriebskosten zu decken. Der Warenbestand ist ein wichtiger Bestandteil des Umlaufvermögens, da er direkt zur Generierung von Umsätzen und Gewinnen beiträgt. Unternehmen müssen ihren Warenbestand effizient verwalten, um sicherzustellen, dass er sich schnell bewegt und nicht zu Lagerbeständen führt. **
-
Was ist kurzfristiges Umlaufvermögen?
Was ist kurzfristiges Umlaufvermögen? Kurzfristiges Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Bargeld umgewandelt werden können oder für kurzfristige Geschäftsaktivitäten verwendet werden. Dazu gehören beispielsweise Bargeld, Forderungen, Vorräte und kurzfristige Investitionen. Kurzfristiges Umlaufvermögen ist wichtig für die Liquidität eines Unternehmens, da es die Fähigkeit des Unternehmens widerspiegelt, kurzfristige Verbindlichkeiten zu begleichen. Unternehmen müssen sicherstellen, dass sie über ausreichend kurzfristiges Umlaufvermögen verfügen, um ihren laufenden Betrieb aufrechtzuerhalten. **
Ähnliche Suchbegriffe für Umlaufvermögen
-
Spannung Junior - auf UngarischTension Junior ist die Kinderversion von Tension. In diesem Spiel hat jedes Team 1 Minute Zeit, um zu einem Thema so viele richtige Antworten wie möglich zu nennen. Der Clou dabei: Zu jedem Thema weiß der Spielleiter ganz genau, welche 10 Antworten als gültig gelten. Jede richtige Antwort bringt das Team ein Feld weiter, und gewinnen wird das Team, das als erstes das Ziel erreicht. Die besonderen Felder auf dem Spielplan sorgen zusätzlich für überraschende Wendungen im Spielverlauf. Kinderfreundliche Themen, gewürzt mit spannenden Wissensfragen. Produkteigenschaften: Kinderfreundliche Themen Wissens- und Lernfragen Runden mit 1 Minute Spielzeit Pfiffiger, abwechslungsreicher Spielablauf Ein Feld vor für jede richtige Antwort Besondere Felder auf dem Spielplan Verpackungsgröße: 27 x 5,1 x 27 cm Das Produkt ist auf Ungarisch.22,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Fluke PRV240FS Kalibrator SpannungEinzigartig, kompakt, bedienungsfreundlich Die Proving Unit Fluke PRV240FS ist eine transportable batteriebetriebene Spannungsquelle im Taschenformat. Das Gerät zeichnet sich dadurch aus, dass es stabile Wechsel- und Gleichspannungen für Messinstrumente mit hoher und niedriger Eingangsimpedanz liefert. Konzipiert unter den Aspekten Sicherheit und Einhaltung von Vorschriften Die Proving Unit Fluke PRV240FS bietet eine einfache und sichere Möglichkeit, um z.B., wenn keine bekannte Spannungsquelle zur Verfügung steht, die ordnungsgemäße Funktion eines elektrischen Messgeräts festzustellen, bevor mit dem Messgerät, ohne persönliche Schutzausrüstung anzulegen, spannungsführende oder spannungslose Stromquellen überprüft werden. Unabhängig davon kann - je nach den Einsatzbedingungen - auch bei der Verwendung der Proving Unit dennoch eine minimale persönliche Schutzausrüstung erforderlich sein, z. B. Schutzbrille oder Ohrstöpsel. Durch die Verwendung der PRV240FS wird die Gefahr von Stromschlägen und Lichtbogenüberschlägen verringert, da Sie sich bei der Überprüfung der Funktionsfähigkeit eines Messgerätes keinen möglicherweise gefährlichen elektrischen Umgebungsbedingungen aussetzen müssen, bevor Sie prüfen, ob Spannung anliegt. Zusätzliche Testfunktion für die Elektrotester Fluke T6 mit Gabelstromsensor.243,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brünig, Sascha: Kontroverse SicherheitKontroverse Sicherheit , Mitte der 1970er Jahre geriet die Kernenergie in der Bundesrepublik vor dem Hintergrund wachsender gesellschaftlicher Widerstände in eine tiefgreifende Krise. Die Träger der kerntechnischen Infrastruktur, insbesondere Energiewirtschaft und Herstellerindustrie, reagierten zunächst zögerlich, ab Anfang der 1980er Jahre jedoch zunehmend entschieden auf den Verlust der nuklearen Zukunft. In ihrem Versuch, der Kernenergie neue Perspektiven zu eröffnen, bauten sie die atomare Stromerzeugung zu einem umfassenden Sicherheitsversprechen für eine Gesellschaft auf, die sich in den Dekaden nach dem Ende des Nachkriegsbooms mit einer Vielzahl ökonomischer und ökologischer Krisenphänomene konfrontiert sah. Zugleich arbeiteten die Akteure der Nuklearwirtschaft daran, die mit der Kernenergie verbundenen Risiken durch eine vertrauensbildende Kommunikationsstrategie zu entkräften und so gesellschaftliche Ängste einzudämmen. Sascha Brünig zeigt, dass die Maßnahmen den Abstieg der Atomindustrie nicht aufhalten konnten. Und doch trug die Öffentlichkeitsarbeit durch die Herausbildung ökonomischer und ökologischer Effizienzversprechen dazu bei, energie- und umweltpolitische Diskurse nachhaltig zu beeinflussen. , Einspritzpumpen > Kraftstoffversorgung , Erscheinungsjahr: 20250201, Titel der Reihe: Vierteljahrschrift für Sozial- und Wirtschaftsgeschichte, Beihefte (VSWG-B)#261#, Autoren: Brünig, Sascha, Seitenzahl/Blattzahl: 252, Abbildungen: 5 schwarz-weiße Abbildungen, 1 schwarz-weiße Tabellen, Keyword: Atomkraft; Atompolitik; Atomwirtschaft; Bundesrepublik Deutschland; Energiepolitik; Geschichte der Kernenergie; Kernenergie; Kulturgeschichte der Technik; Public Relations; Reaktorsicherheit; Risiko; Sicherheit; Sicherheitsgeschichte; Technikgeschichte, Fachschema: Deutsche Geschichte / Sozialgeschichte~Deutsche Geschichte / Wirtschaft~Wirtschaftsgeschichte, Fachkategorie: Geschichte, Warengruppe: HC/Geschichte/Allgemeines/Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 29, Gewicht: 571, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,56,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Umlaufvermögen abgeschrieben werden?
Kann Umlaufvermögen abgeschrieben werden? Umlaufvermögen wie Vorräte, Forderungen oder liquide Mittel werden in der Regel nicht abgeschrieben, da sie kurzfristig in Geld umgewandelt werden können. Sie werden stattdessen zu ihrem niedrigeren beizulegenden Zeitwert bewertet. Langfristige Vermögenswerte wie Anlagevermögen hingegen können abgeschrieben werden, um ihren Wertverlust über die Nutzungsdauer hinweg anzuerkennen. Die Abschreibung von Umlaufvermögen ist daher unüblich, da es sich um schnell veräußerbare Vermögenswerte handelt. **
-
Was ist Umlaufvermögen Beispiele?
Was ist Umlaufvermögen Beispiele? Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können oder für den laufenden Betrieb eines Unternehmens verwendet werden. Beispiele für Umlaufvermögen sind Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte, kurzfristige Wertpapiere und Bankguthaben. Diese Vermögenswerte sind wichtig, um die Liquidität und den reibungslosen Geschäftsbetrieb eines Unternehmens sicherzustellen. Es ist wichtig, dass Unternehmen ihr Umlaufvermögen effizient verwalten, um finanzielle Engpässe zu vermeiden und ihre kurzfristigen Verbindlichkeiten zu decken. **
-
Wird das Umlaufvermögen abgeschrieben?
Nein, das Umlaufvermögen wird in der Regel nicht abgeschrieben. Es handelt sich dabei um Vermögenswerte, die kurzfristig in Geld umgewandelt werden können, wie z.B. Vorräte, Forderungen oder liquide Mittel. Diese Vermögenswerte werden in der Bilanz zum Nennwert oder zu niedrigeren beizulegenden Zeitwerten ausgewiesen, aber nicht abgeschrieben. Die Abschreibung von Vermögenswerten ist in der Regel für langfristige Vermögenswerte wie Sachanlagen oder immaterielle Vermögenswerte vorgesehen, die über einen längeren Zeitraum genutzt werden und an Wert verlieren. **
-
Was gehört zum langfristigen Umlaufvermögen?
Zum langfristigen Umlaufvermögen gehören alle Vermögensgegenstände, die länger als ein Jahr im Unternehmen verbleiben und im Rahmen des normalen Geschäftsbetriebs umgesetzt werden. Dazu zählen beispielsweise Vorräte, Forderungen aus Lieferungen und Leistungen sowie Wertpapiere des Anlagevermögens. Das langfristige Umlaufvermögen dient der Sicherstellung der Liquidität und der Erfüllung langfristiger Verpflichtungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.